پسانداز در روزگار گرانی؛ زنان چگونه برای آینده خانواده از هزینههای امروز میزنند؟
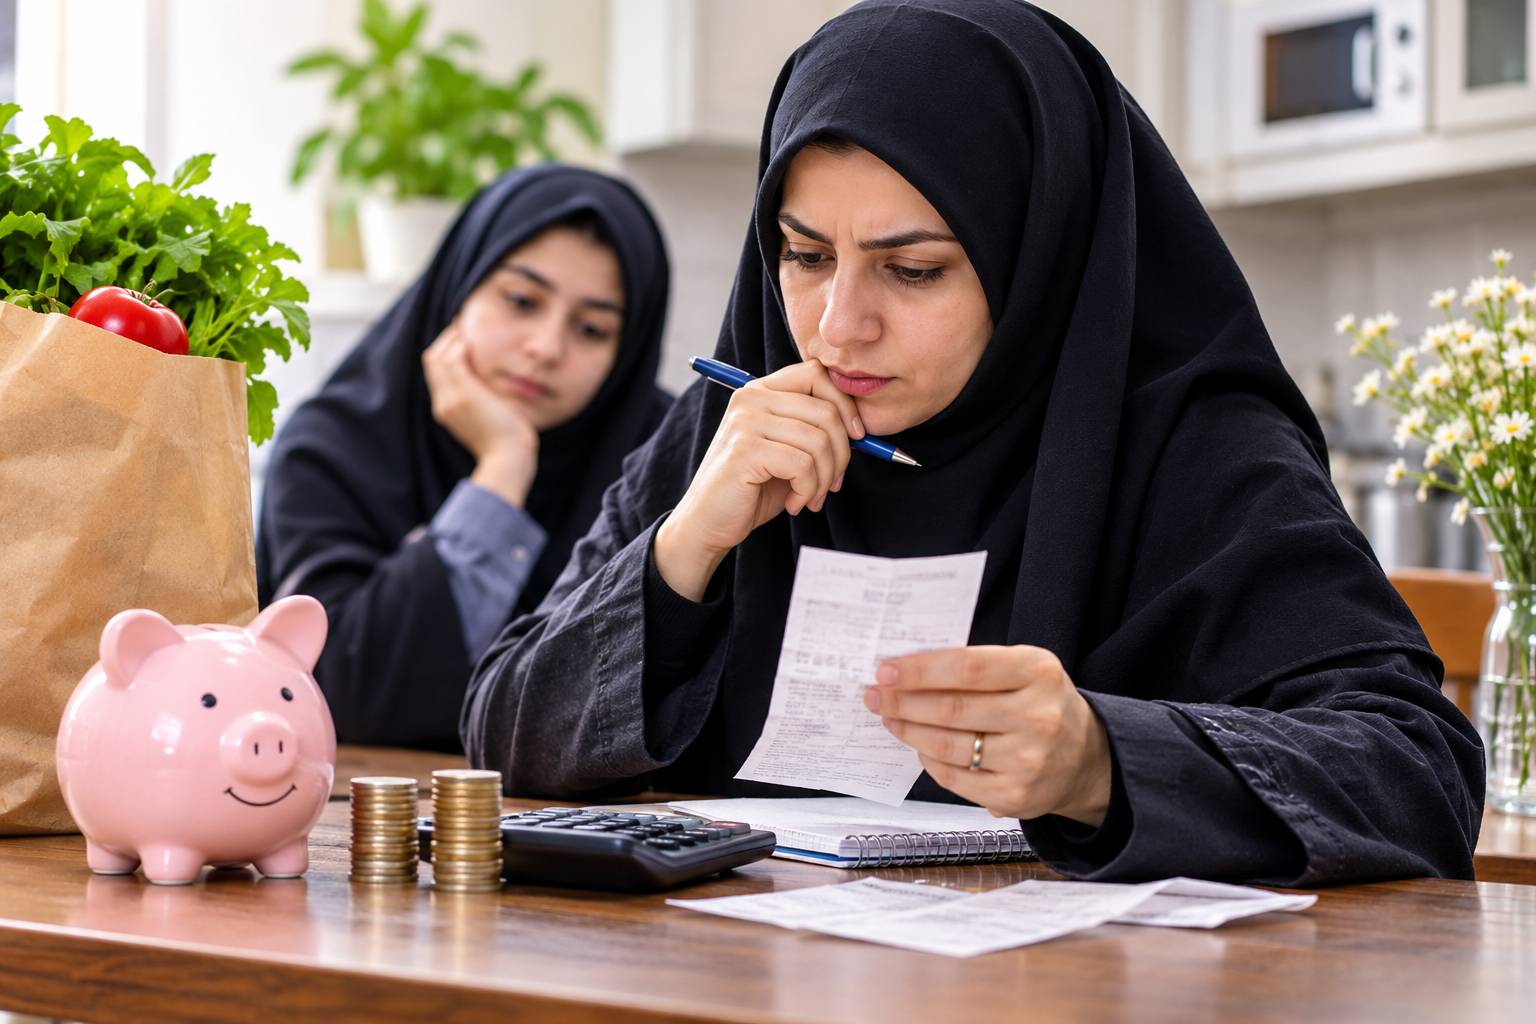
به گزارش پایگاه خبری تحلیلی بانوخبر، در شرایطی که افزایش هزینههای زندگی، بخش قابلتوجهی از درآمد خانوارها را به خود اختصاص داده است، پسانداز کردن برای بسیاری از خانوادهها به یکی از دشوارترین تصمیمهای اقتصادی تبدیل شده است؛ تصمیمی که گاهی نه به دلیل نداشتن برنامهریزی، بلکه به دلیل ناتوانی در تأمین هزینههای ضروری زندگی به تعویق میافتد.
در این میان، زنان بهعنوان یکی از اصلیترین مدیران اقتصادی خانواده، بیش از گذشته با چالش تنظیم دخلوخرج، تأمین نیازهای فرزندان و حفظ تعادل مالی خانه روبهرو هستند. بسیاری از آنها برای اینکه بتوانند مبلغی هرچند اندک برای روزهای مبادا کنار بگذارند، ناچارند از نیازها و خواستههای شخصی خود صرفنظر کنند.
وقتی پسانداز از سبد خانواده حذف میشد
پسانداز در گذشته برای بسیاری از خانوادهها به معنای کنار گذاشتن بخشی از درآمد ماهانه برای خرید مسکن، هزینه تحصیل فرزندان، درمان یا تأمین آینده بود؛ اما امروز با افزایش هزینههای خوراک، مسکن، پوشاک، حملونقل و خدمات، بسیاری از خانوارها پیش از رسیدن به پایان ماه با محدودیت مالی مواجه میشوند.
در چنین شرایطی، پسانداز نخستین گزینهای است که از برنامه اقتصادی خانواده کنار گذاشته میشود. خانوادهای که تمام درآمد خود را صرف هزینههای ضروری میکند، عملاً فرصتی برای برنامهریزی مالی بلندمدت ندارد.
سهم پنهان زنان از فشار اقتصادی خانواده
در بسیاری از خانوادهها، زنان مسئولیت مدیریت خریدهای روزانه، تنظیم هزینههای خانه و تأمین نیازهای فرزندان را بر عهده دارند. آنها معمولاً نخستین افرادی هستند که هنگام محدود شدن بودجه، از خریدهای شخصی خود صرفنظر میکنند تا نیازهای سایر اعضای خانواده تأمین شود.
این وضعیت برای زنان خانهدار که درآمد مستقل ندارند، میتواند دشوارتر باشد؛ چراکه علاوه بر مسئولیت مدیریت هزینهها، برای تأمین نیازهای شخصی و داشتن پشتوانه مالی نیز به درآمد خانواده وابستهاند.
از سوی دیگر، زنان شاغل نیز با چالش دیگری روبهرو هستند؛ آنها باید میان هزینههای رفتوآمد، نگهداری فرزندان، مسئولیتهای خانوادگی و مخارج شخصی تعادل برقرار کنند. بنابراین داشتن شغل بهتنهایی تضمینکننده برخورداری از امنیت اقتصادی و امکان پسانداز نیست.
صرفهجویی تا کجا میتواند راهگشا باشد؟
یکی از توصیههای همیشگی برای مقابله با فشار اقتصادی، مدیریت هزینهها و صرفهجویی است. خرید هدفمند، مقایسه قیمتها، پرهیز از خریدهای غیرضروری و برنامهریزی برای مخارج ماهانه میتواند به خانوادهها کمک کند تا منابع مالی خود را بهتر مدیریت کنند.
اما نباید فراموش کرد که صرفهجویی محدودیت دارد. وقتی بخش عمده درآمد صرف نیازهای اولیه میشود، نمیتوان انتظار داشت خانوادهها تنها با حذف هزینههای کوچک، به امنیت اقتصادی پایدار برسند.
در واقع، مسئله پسانداز فقط به شیوه خرج کردن خانوادهها مربوط نیست؛ میزان درآمد، ثبات شغلی، هزینه مسکن و شرایط عمومی اقتصاد نیز در این زمینه نقش تعیینکننده دارند.
استقلال مالی زنان؛ فراتر از داشتن درآمد
یکی از موضوعات مهم در بحث امنیت اقتصادی زنان، دسترسی آنها به درآمد مستقل و امکان تصمیمگیری درباره منابع مالی است. داشتن شغل پایدار، دستمزد متناسب با هزینههای زندگی و برخورداری از حمایتهای اجتماعی میتواند قدرت برنامهریزی مالی زنان را افزایش دهد.
با این حال، استقلال مالی صرفاً به معنای شاغل بودن نیست؛ زنی که درآمد دارد اما امکان پسانداز، برخورداری از پشتوانه مالی یا مشارکت در تصمیمهای اقتصادی خانواده را ندارد، همچنان ممکن است با ناامنی اقتصادی مواجه باشد.
از این رو، فراهم کردن فرصتهای شغلی مناسب، حمایت از مشاغل خانگی و کسبوکارهای کوچک زنان، دسترسی به آموزشهای مالی و تقویت حمایتهای اجتماعی باید در کنار سیاستهای کنترل هزینههای زندگی مورد توجه قرار گیرد.
آینده خانواده بدون امنیت اقتصادی چگونه ساخته میشود؟
پسانداز تنها یک عادت مالی نیست؛ بلکه بخشی از امنیت روانی و اقتصادی خانواده به شمار میرود. داشتن اندوختهای هرچند کوچک میتواند در زمان بیماری، بیکاری، هزینههای پیشبینینشده یا نیازهای ضروری فرزندان، از فشارهای مالی و اضطراب خانوادگی بکاهد.
اما وقتی زنان و مردان برای تأمین نیازهای اولیه زندگی با دشواری روبهرو هستند، نمیتوان تمام مسئولیت آینده اقتصادی خانواده را بر دوش مدیریت شخصی آنها گذاشت.
پرسش اساسی این است: وقتی درآمد خانواده به سختی پاسخگوی هزینههای امروز است، چگونه میتوان از زنان انتظار داشت برای فردای خانواده نیز پشتوانهای مطمئن بسازند؟